Recebi o mandado e não sei se o prazo é para pagar ou para me defender.
Citação
Situação comum nesta atuação

Para quem foi citado em execução movida por banco, como devedor principal ou como avalista. Explico o que a citação abre, os prazos que começam a correr e o que a defesa pode discutir na cédula de crédito bancário. Presencial em Anápolis e online para todo o Brasil.
Inscrição na seccional Goiás, conferível no Cadastro Nacional dos Advogados.
de advocacia em Anápolis, do primeiro prazo à decisão.
clientes atendidos ao longo desses anos, a maior parte por indicação.
Devedor pessoa física, empresa ou avalista: o título é o mesmo, a cédula, e o relógio do CPC também.
Recebi o mandado e não sei se o prazo é para pagar ou para me defender.
Sou avalista da empresa e a penhora veio nos meus bens.
A citação veio por oficial, mas eu ainda não tenho o contrato completo.
A execução é de cédula de crédito bancário e os números não batem com o contrato.
Não paguei e agora o banco pede penhora de conta e de imóvel.
Quatro passos a partir da citação. Os prazos são os da lei, não um calendário meu.
A citação, em regra, abre 3 dias para pagar (art. 829 do CPC) e 15 dias úteis para embargos, contados da juntada do comprovante aos autos (art. 915). Eu marco essas datas no documento que você enviar.
Confero o título, os juros cobrados, o aval e o que o banco juntou. É nessa leitura que aparece excesso de execução, falha do título ou encargo que não estava no contrato.
Se houver matéria e prazo, os embargos são o caminho clássico. Em hipóteses estreitas, a exceção de pré-executividade entra sem garantia. Eu digo qual cabe neste processo, não um cardápio genérico.
Enquanto a defesa corre, o banco pode pedir penhora. Acompanho o bloqueio, a avaliação e os prazos no processo eletrônico, com você em Anápolis ou à distância.
Sou Gabriel Rodrigues de Oliveira, OAB/GO 47.164. Atendo sozinho. Quem me manda a citação é quem vai ler a cédula e assinar a defesa.
Execução de cédula de crédito bancário é a frente em que mais concentro a minha atuação. Trabalho com o devedor principal e com o avalista, pessoa física ou empresa.
Presencial em Anápolis e online para todo o Brasil. A primeira conversa é para eu entender o prazo, não para prometer o desfecho.
“A citação não é o fim do caso. É o começo do prazo. O que cabe depois disso depende do que está no título e nos autos.”
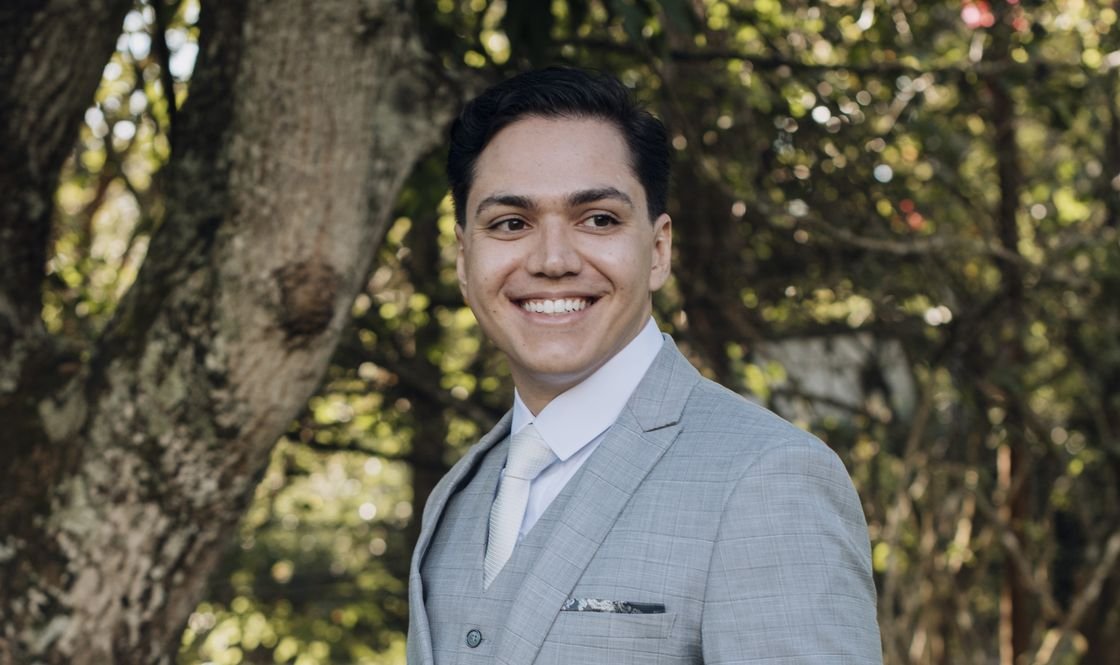
 Atendimento presencial em Anápolis e online para todo o Brasil
Inscrição na Ordem dos Advogados do Brasil, seccional Goiás. O número acompanha as peças.
Uma década em Anápolis com execução, penhora, contrato bancário e cobrança.
Processo eletrônico se acompanha de qualquer cidade, pelo WhatsApp.
Descrição do meu atendimento. Não é orientação sobre qual foro o seu caso deve seguir.
Atuo em Anápolis há 10 anos. Execuções bancárias hoje tramitam em autos digitais. Quem está na cidade pode falar comigo presencialmente; quem está em outra cidade envia a citação por foto e acompanha pelo WhatsApp.
Acompanho os andamentos no Projudi, sistema eletrônico do Tribunal de Justiça de Goiás, e em outros sistemas quando o processo não é estadual. O número do processo, se você já tiver, encurta a primeira leitura.
Atendimento presencial em Anápolis e nas cidades vizinhas, e online para o restante de Goiás e outros estados. Na primeira conversa eu explico como o seu processo será acompanhado e quais documentos enviar.
Conversar pelo WhatsAppO que a citação abre, o que a cédula representa e o que o avalista ainda pode fazer.
O processo segue para penhora de dinheiro, de bens e, se for o caso, de imóvel. Não pagar no prazo de 3 dias do art. 829 do CPC não encerra a defesa: os embargos têm prazo próprio. Perder os dois prazos estreita o que ainda dá para discutir.
A cédula é título executivo extrajudicial (art. 28 da Lei 10.931/2004). O prazo para o banco executar depende da data do vencimento e da natureza da obrigação, e eu só fecho isso com o documento na mão. Não existe um número único que sirva para toda cédula.
Pelo artigo 26 da Lei 10.931/2004, a cédula é título emitido pelo devedor, pessoa física ou jurídica, em favor da instituição financeira, representativo da operação de crédito. O que se confere, na prática, é a assinatura de quem se obrigou (devedor e, se houver, avalista) e os requisitos do artigo 29 da mesma lei. Eu faço essa conferência no título que você enviar.
Em regra, 15 dias úteis para embargos à execução, da juntada do comprovante de citação (art. 915 do CPC). A mesma citação abre 3 dias para pagar. São prazos legais, não uma estimativa de duração do processo.
Pode pedir penhora on-line de saldos. Isso não significa que todo valor fique retido para sempre: salário, aposentadoria e poupança até o limite legal têm proteção no art. 833 do CPC, mediante pedido no próprio processo, com prova da origem.
Sim. O avalista responde pela dívida e pode ser executado junto, mas também pode apresentar embargos e discutir excesso, juros e falhas do título. A defesa dele não é a mesma peça da empresa, e os prazos são os da citação que ele recebeu.
Quando os autos são eletrônicos, acompanho de Anápolis pelo sistema. Atendimento presencial na cidade e online para o restante do Brasil. Qual unidade judiciária conduz o seu processo eu vejo nos documentos, sem antecipar competência.
No Tema 576 dos recursos repetitivos (REsp 1.291.575/PR, Segunda Seção, julgado em 2013), o STJ firmou que a cédula de crédito bancário é título executivo extrajudicial, representativo de operações de crédito de qualquer natureza, inclusive quando formaliza crédito rotativo em conta corrente, como o cheque especial. A tese tem uma condição: a cédula precisa vir acompanhada de planilha de cálculo ou de extratos que demonstrem, de forma clara, a evolução da dívida, nos termos do art. 28, § 2º, incisos I e II, da Lei 10.931/2004.
Na prática, o banco pode executar a cédula diretamente, e a defesa passa a olhar menos para a existência do título e mais para a forma como o valor cobrado foi calculado e demonstrado.
Antes da cédula, o STJ havia fixado que o contrato de abertura de crédito, ainda que acompanhado de extrato da conta corrente, não é título executivo (Súmula 233), e que a nota promissória vinculada a esse contrato não tem autonomia, por causa da iliquidez do contrato que a originou (Súmula 258). A Lei 10.931/2004 e o Tema 576 deram executividade à cédula, mas o próprio julgamento advertiu que ela não pode servir de simples roupagem para o antigo contrato de abertura de crédito. É aí que entra a conferência da planilha.
A Lei 10.931/2004 manda aplicar à cédula, no que couber, a legislação cambial (art. 44). Com base nisso e no art. 70 da Lei Uniforme de Genebra (Decreto 57.663/1966), a jurisprudência do STJ firmou que a pretensão executiva fundada em cédula de crédito bancário prescreve em 3 anos, em regra contados do vencimento. Nos créditos rotativos, tribunais têm discutido se o termo inicial é a consolidação do saldo devedor, e por isso a data exata é conferida no título e na planilha.
Se o prazo da execução passou, o banco ainda pode cobrar por outras vias, como a ação monitória, que o STJ submete ao prazo de 5 anos do art. 206, § 5º, I, do Código Civil. A prescrição da execução não apaga a dívida; ela muda o caminho e os argumentos.
É comum que a cédula executada tenha nascido de uma renegociação: o saldo do cheque especial, do cartão ou de um empréstimo anterior é consolidado em um novo título. A executividade da cédula não fecha a discussão sobre o que veio antes. A renegociação de contrato bancário ou a confissão da dívida não impede a possibilidade de discussão sobre eventuais ilegalidades dos contratos anteriores (Súmula 286 do STJ).
Por isso, na leitura da execução eu peço também os contratos e extratos das operações que deram origem à cédula, quando existirem. Encargos indevidos embutidos no saldo consolidado podem compor o excesso de execução.
Na defesa em execução bancária em Anápolis, eu leio a cédula, a planilha e os extratos lado a lado. Quando a planilha não demonstra a evolução do saldo, quando inclui encargo que não está no contrato ou quando o título é, na verdade, um contrato de abertura de crédito sem os requisitos da lei, isso pode ser levado ao juiz nos embargos ou, se a matéria dispensar prova, na exceção de pré-executividade (Súmula 393 do STJ). Se o título está regular, eu digo isso com a mesma clareza.
Os embargos à execução são uma ação própria, distribuída por dependência ao processo de execução e instruída com cópias das peças relevantes (art. 914, § 1º, do CPC). Eles podem ser apresentados independentemente de penhora, depósito ou caução (art. 914, caput), no prazo de 15 dias úteis contados da juntada do comprovante de citação (art. 915). Quando há mais de um executado, como a empresa e os sócios avalistas, o prazo de cada um conta da juntada do respectivo comprovante de citação, salvo entre cônjuges ou companheiros, em que conta da última juntada (art. 915, § 1º).
Quem alega que o banco cobra mais do que deve precisa declarar na petição o valor que entende correto e apresentar o demonstrativo do cálculo (art. 917, § 3º, do CPC). Sem isso, os embargos são rejeitados liminarmente, se o excesso for o único fundamento, ou a alegação não é examinada, se houver outros (art. 917, § 4º). É um dos pontos em que mais se perde defesa por falta de preparo. Na execução bancária, esse cálculo exige comparar a planilha do banco com o contrato, parcela por parcela.
Em regra, os embargos não têm efeito suspensivo (art. 919 do CPC). O juiz pode atribuí-lo a pedido do embargante quando estiverem presentes os requisitos da tutela provisória e a execução já estiver segura por penhora, depósito ou caução suficientes (art. 919, § 1º). Por isso, enquanto os embargos tramitam, o banco pode pedir penhora on-line, penhora de veículo e de imóvel. Depois de recebidos, o banco é ouvido em 15 dias e o juiz julga ou designa audiência (art. 920).
Se os embargos forem julgados improcedentes, a apelação contra essa sentença, em regra, também não suspende a execução (art. 1.012, § 1º, III, do CPC). Por isso, a estratégia de defesa considera desde o início o que pode acontecer com os bens enquanto o recurso é julgado.
Se a discussão depende de cálculo que o juiz não consegue fazer pela simples leitura dos documentos, a perícia contábil pode ser determinada (art. 464 do CPC). Ela costuma ser útil em operações renegociadas várias vezes, em cédulas de capital de giro com taxas pós-fixadas e em créditos rotativos. Antes de pedir perícia, eu preparo o cálculo próprio exigido pelo art. 917, § 3º, para mostrar onde está a diferença.
No mesmo prazo, a lei permite reconhecer o crédito, depositar 30% do valor com custas e honorários e parcelar o restante em até 6 vezes (art. 916 do CPC), mas essa opção importa renúncia ao direito de opor embargos (art. 916, § 6º). Como advogado que atua na defesa em execução bancária em Anápolis, eu explico as duas vias antes do fim do prazo, com o título e a planilha já lidos, para a escolha não ser feita no escuro.
Na execução, o oficial de justiça recebe um mandado que serve, ao mesmo tempo, para citar o executado e para penhorar e avaliar bens se o pagamento não acontecer no prazo (art. 829, § 1º, do CPC). Em Anápolis, as execuções de bancos privados e do Banco do Brasil tramitam na Justiça estadual, no Projudi do Tribunal de Justiça de Goiás. O banco também pode obter, logo no início, uma certidão de que a execução foi admitida e averbá-la no registro de imóveis ou de veículos, para dar ciência a terceiros (art. 828).
O avalista se obriga pelo pagamento do título e pode ser executado junto com o devedor principal, com penhora dos próprios bens. Quando, além do aval no título, ele assina o contrato como devedor solidário, responde também pelas obrigações pactuadas no contrato, como encargos e acessórios (Súmula 26 do STJ). Por isso, eu leio separadamente a cédula e o contrato para ver em que qualidade cada pessoa assinou.
Isso não elimina a defesa: o avalista tem o próprio prazo de embargos, contado da juntada da sua citação, e pode discutir excesso, requisitos do título e falhas da penhora. A defesa dele não é uma cópia da peça da empresa.
Se o avalista pagar a dívida, ele tem ação de regresso contra o avalizado e os demais coobrigados anteriores (art. 899, § 1º, do Código Civil). Em execuções de empresa, isso costuma pesar na conversa entre os sócios sobre quem paga o quê.
Alguns bens têm proteção legal contra a penhora, como o imóvel residencial da família nos termos da Lei 8.009/1990, com as exceções que a própria lei traz, e as verbas listadas no art. 833 do CPC. Cada proteção depende de prova e de pedido no processo, no momento certo. Eu explico quais delas podem ser alegadas no caso concreto depois de ver os documentos, sem prometer que um bem específico ficará livre.
Atuo sozinho em Anápolis há 10 anos. Quando a citação chega, você me envia a foto do mandado ou da carta e, se tiver, a cédula. Eu localizo o processo no Projudi, confiro a data de juntada da citação de cada executado, marco os prazos de pagamento e de embargos e acompanho a penhora, a avaliação e os pedidos do banco. Quem está na cidade pode conversar presencialmente; quem está em outra cidade acompanha pelo WhatsApp, com os mesmos prazos.
Não encontrou a sua dúvida? Mande a pergunta pelo WhatsApp.
Se a sua situação for juros, bloqueio de conta ou a área completa, os caminhos abaixo continuam o assunto.
Contrato bancário cuja taxa não fecha a conta.
Ver Revisão de juros abusivos
Penhora on-line e pedido de liberação do que a lei protege.
Ver Desbloqueio de conta bancária
Defesa contra cobrança e processo de banco. Ver a área completa.
Ver Direito BancárioFoto da carta ou do mandado e, se tiver, a cédula. Presencial em Anápolis e online para todo o Brasil.
Conversar com o Dr. Gabriel no WhatsApp